Crédito de ICMS sobre produtos intermediários ganha respaldo no TIT e no STJ e aguarda definição do STF
Crédito de ICMS sobre produtos intermediários ganha respaldo no TIT e no STJ e aguarda definição do STF O direito ao aproveitamento de créditos de ICMS sobre produtos intermediários utilizados no processo produtivo vem passando por uma mudança relevante de entendimento nos tribunais administrativos e judiciais. A discussão envolve materiais que não são incorporados fisicamente ao produto final, mas desempenham função essencial na atividade industrial, como moldes, peças de grafite, refratários, ferramentas de desgaste, discos de corte e brocas. Durante anos, prevaleceu uma interpretação mais restritiva, segundo a qual somente materiais incorporados ao produto final ou consumidos imediatamente durante a fabricação poderiam gerar créditos de ICMS. Produtos sujeitos a desgaste gradual eram frequentemente classificados como bens de uso e consumo, o que afastava a possibilidade de creditamento. Esse entendimento vem sendo flexibilizado pelo Tribunal de Impostos e Taxas do Estado de São Paulo (TIT-SP). Em decisões recentes, o Tribunal passou a considerar não apenas a incorporação física ou o consumo imediato do material, mas principalmente sua função e essencialidade dentro do processo produtivo. Em julgamento envolvendo uma fabricante de embalagens de vidro, por exemplo, foram reconhecidos créditos relativos a peças de grafite, moldes e refratários indispensáveis à produção, ainda que consumidos de maneira gradual. O Superior Tribunal de Justiça (STJ) também adotou entendimento favorável a uma análise mais ampla. Para a Corte, o conceito de produto intermediário não deve ficar limitado aos materiais fisicamente incorporados ao produto final, sendo necessário avaliar a importância e a utilização do insumo na atividade industrial. A questão, entretanto, ainda deverá receber uma definição do Supremo Tribunal Federal (STF). A Corte reconheceu a repercussão geral da matéria no Tema 1.465, que discute justamente se o creditamento de ICMS sobre mercadorias intermediárias pode ser condicionado ao consumo imediato e à integração física ao produto final. A futura decisão do STF deverá estabelecer um entendimento vinculante sobre o tema e poderá produzir impactos relevantes para empresas do setor industrial. Até lá, os precedentes do TIT-SP e do STJ fortalecem a possibilidade de creditamento quando demonstrada a utilização direta e essencial dos materiais no processo produtivo. Procurar Search Últimos posts 05/06/2025 Contratos públicos pós-reforma tributária e as consequências no reequilíbrio 28/05/2025 TST invalida provas obtidas em WhatsApp e reverte demissão por justa causa
TST reconhece horas extras por supressão de pausa obrigatória de motorista profissional
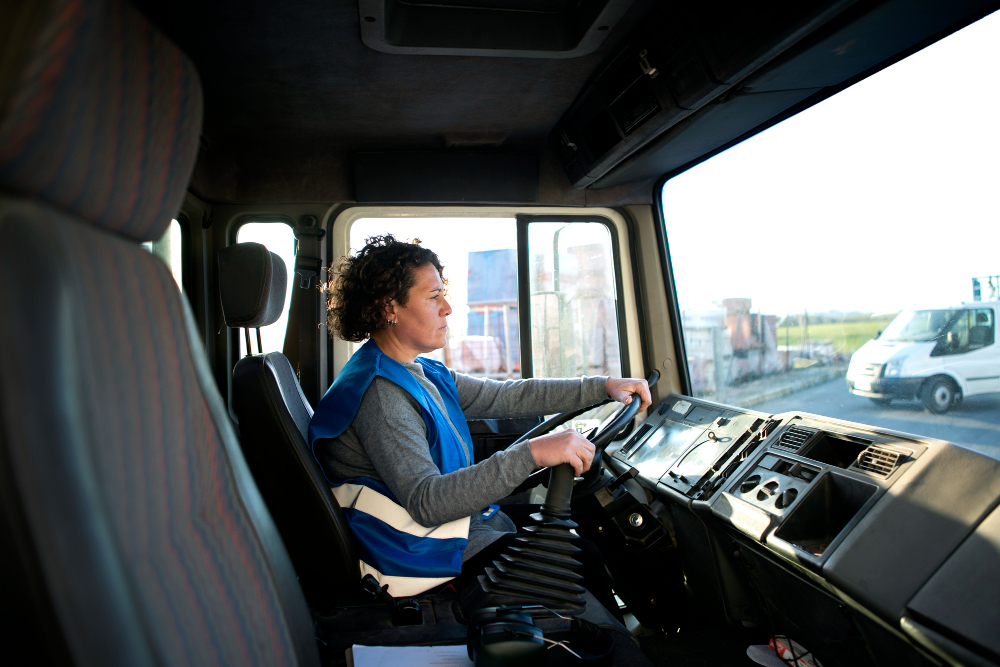
TST reconhece horas extras por supressão de pausa obrigatória de motorista profissional A Segunda Turma do Tribunal Superior do Trabalho (TST) condenou uma transportadora ao pagamento de horas extras a um motorista carreteiro que não usufruía regularmente do intervalo obrigatório previsto no Código de Trânsito Brasileiro (CTB). O trabalhador chegava a dirigir por períodos de seis a oito horas consecutivas sem a pausa destinada ao descanso. O CTB estabelece que motoristas profissionais de transporte de passageiros ou de cargas não podem dirigir por mais de cinco horas e meia ininterruptas. Dentro de cada período de seis horas de condução, deve ser assegurado intervalo de 30 minutos para descanso, que pode ser fracionado desde que respeitado o limite máximo de direção contínua. No caso analisado, a primeira instância considerou comprovado o descumprimento da pausa e determinou o pagamento do período correspondente como horas extras. O Tribunal Regional do Trabalho da 3ª Região, porém, havia afastado a condenação por entender que a violação da regra configurava infração de trânsito e que caberia ao próprio motorista observar os períodos de descanso. Ao julgar o recurso, o TST reformou esse entendimento. A relatora, ministra Delaíde Miranda Arantes, considerou que, diante da supressão do intervalo previsto no CTB, deve ser aplicada por analogia a regra da CLT relativa ao intervalo intrajornada. Assim, o período de descanso não concedido deve ser pago com acréscimo de 50% sobre o valor da hora normal de trabalho. A decisão, tomada de forma unânime, reforça a responsabilidade das empresas de transporte pelo efetivo cumprimento dos períodos de descanso dos motoristas profissionais. Para os empregadores do setor, o controle adequado da jornada e das pausas obrigatórias é essencial não apenas para atender às normas de segurança no trânsito, mas também para evitar passivos trabalhistas decorrentes da supressão desses intervalos. Procurar Search Últimos posts 26/06/2025 Crédito de ICMS sobre produtos intermediários ganha respaldo no TIT e no STJ e aguarda definição do STF 28/05/2025 TST invalida provas obtidas em WhatsApp e reverte demissão por justa causa
STJ estabelece limite global para penhora sobre faturamento de empresas
STJ estabelece limite global para penhora sobre faturamento de empresas O Superior Tribunal de Justiça (STJ) definiu importante parâmetro para a penhora sobre o faturamento de empresas que respondem simultaneamente a diferentes execuções. Segundo o entendimento da Terceira Turma, o percentual de comprometimento da receita deve considerar o conjunto de todas as penhoras existentes, e não cada processo de forma isolada. A discussão surgiu em um caso no qual uma empresa já possuía diversas penhoras incidentes sobre seu faturamento. Mesmo com a receita já significativamente comprometida, outro credor conseguiu autorização para uma nova penhora correspondente a 1% do faturamento. Embora o percentual fosse pequeno quando analisado isoladamente, o STJ entendeu que deveria ser considerado o impacto acumulado das constrições sobre a atividade empresarial. A jurisprudência do Tribunal já reconhece que a penhora sobre faturamento é uma medida excepcional e não pode atingir percentual capaz de inviabilizar a continuidade das atividades da empresa. Embora não exista um teto definido em lei, percentuais próximos a 30% têm sido utilizados pela jurisprudência como referência máxima, dependendo das circunstâncias do caso. Com a nova decisão, esse parâmetro passa a ser observado de maneira global. Assim, se uma empresa já tiver parcela de seu faturamento comprometida até o limite considerado compatível com sua capacidade financeira, novas penhoras sobre a mesma receita poderão ser impedidas, ainda que individualmente representem percentuais reduzidos. O entendimento busca conciliar o direito dos credores à satisfação de seus créditos com a preservação da atividade econômica. Para as empresas, o precedente é especialmente relevante porque impede que sucessivas decisões judiciais comprometam excessivamente o fluxo de caixa, prejudicando o pagamento de empregados, fornecedores, tributos e demais despesas necessárias à continuidade das operações. Procurar Search Últimos posts 26/06/2025 Crédito de ICMS sobre produtos intermediários ganha respaldo no TIT e no STJ e aguarda definição do STF 05/06/2025 TST reconhece horas extras por supressão de pausa obrigatória de motorista profissional